


현대백화점, 목표가 하향에도 반등 기대
수정2026년 9월 28일 08:26
게시2026년 9월 28일 08:04
newming AI
AI가 3개의 뉴스를 요약했어요.
한국투자증권이 현대백화점의 3분기 영업이익 전망치를 시장 기대치보다 낮추며 목표주가를 18만5000원에서 17만원으로 8.1% 하향했다. 다만 투자의견은 매수를 유지했다.
원화 강세와 해외여행 수요 회복으로 8~9월 기존점 매출 증가율이 6월 수준을 밑돌았고, 지누스는 컨테이너 운임 상승 부담으로 203억원의 영업손실이 예상된다. 이러한 부정적 요인들은 7월부터 이미 예측된 조정으로 평가된다.
4분기에는 내국인 방문객 감소 우려가 완화되고 역기저 효과가 반영될 전망이다. 원화 강세가 추세적으로 이어지지 않는다면 밸류에이션 매력이 부각되며 주가 반등이 기대된다.
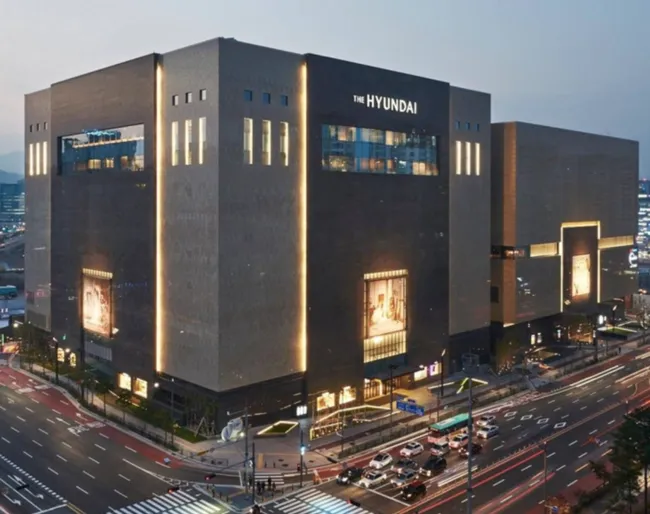
- "현대백화점, 3분기 실적 기대치 밑돌 전망…목표가↓"-한국
- 현대백화점, 실적 눈높이 낮췄지만 주가 반등 기대…목표가 17만원
- “현대백화점, 예견됐던 조정”…목표가 내리지만 사라, 왜?


