


한화에어로스페이스, 목표가 하향에도 매수 유지
게시2026년 11월 18일 08:18
newming AI
AI가 2개의 뉴스를 요약했어요.
상상인증권과 한국투자증권이 한화에어로스페이스 목표주가를 각각 130만원→110만원, 154만원→122만원으로 낮췄다. 3분기 실적 충격과 자회사 지분가치 하락을 반영한 조정이지만 두 증권사 모두 투자의견 ‘매수’는 유지했다.
3분기 지상방산 수출 영업이익률이 11.4%로 떨어지며 수익성 구조 하락 우려가 제기됐으나, 2024년 1분기 유사 사례처럼 양산 물량 감소에 따른 일시적 현상이라는 분석이 나왔다. 당시에도 영업손실을 냈다가 물량 회복 시 영업이익률이 26% 안팎으로 반등한 전례가 있다.
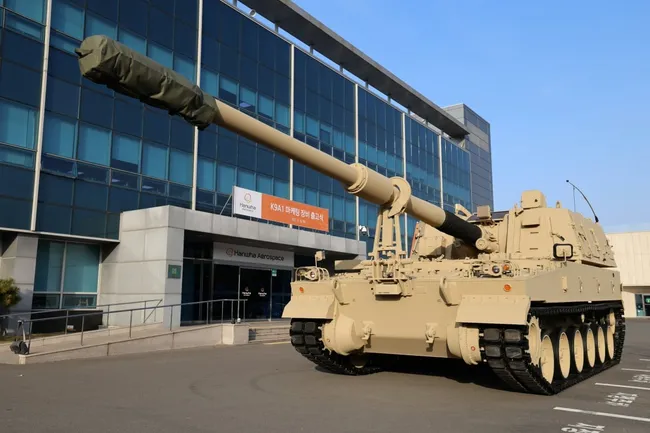
사우디·폴란드·중동 등 지상무기체계 수요와 미국 차륜형 시제품 이후 궤도형 사업 기회, K9 수출 확대 등이 2027년 매출 33조·영업이익 5조원대 성장 전망을 뒷받침한다. 양산 물량 증가와 신규 수주 가시화 여부가 주가 재평가의 관건으로 꼽힌다.
- "한화에어로, 자회사 가치 하락 반영…목표가↓"-상상인
- “한화에어로스페이스, 목표가 내리지만 ‘사라’…‘이것’에 기업 재평가 달렸다”


